Domain zentrale-schmerzen.de kaufen?
Wir ziehen mit dem Projekt
zentrale-schmerzen.de um.
Sind Sie am Kauf der Domain
zentrale-schmerzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zentrale-schmerzen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Physiotherapie bei SchmerzenPhysiotherapie bei Schmerzen , Neben lokalen Auslösern können viele weitere Faktoren zu chronischen und akuten Schmerzen führen. Der Autor des Buches hat das Ebenenmodell entwickelt, ein effektives und erfolgreiches Konzept zur Schmerztherapie. Es berücksichtigt die unterschiedlichen Parameter und folgt in Untersuchung und Behandlung einer klaren Struktur. Das Ebenenmodell: ein ganzheitliches Befund- und Therapiekonzept - Das System Schmerz verstehen und gezielt beeinflussen - Untersuchung aller in Frage kommenden Einflussebenen - erfolgreicher Aufbau einer individualisierten Schmerztherapie - direkt praktisch umsetzbar, mit vielen Fotostrecken und Übungen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20160615, Produktform: Leinen, Redaktion: Hockenholz, Florian, Seitenzahl/Blattzahl: 496, Abbildungen: 510 Abbildungen, Keyword: Manuelle Medizin; Manuelle Therapie; Orthopädie; Physiotherapie; Reha; Rehabilitation; Schmerztherapie; chronische Schmerzen, Fachschema: Physikalische Therapie~Physiotherapie~Schmerztherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Schmerz und Schmerztherapie, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 202, Höhe: 27, Gewicht: 1489, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1418330130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Dolormin extra - bei SchmerzenAnwendungsgebiet von Dolormin extra - bei SchmerzenDolormin extra - bei Schmerzen sind ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel und werden angewendet bei: leichten bis mäßig starken Schmerzen wie Kopf-, Zahn- und Regelschmerzen Fieber DolorminExtra sind teilbar und daher bereits für Kinder ab 6 Jahren geeignet.Wirkungsweise von Dolormin extra - bei SchmerzenDolormin extra - bei Schmerzen enthalten den bewährten Wirkstoff Ibuprofen. Dieser gehört zu einer Klasse von Substanzen, die sowohl gegen Schmerzen als auch gegen Entzündungen wirken und Fieber senken. Dolormin extra - bei Schmerzen hemmen die Produktion bestimmter körpereigener Botenstoffe, der Prostaglandine. Diese wirken entscheidend bei der Vermittlung von Entzündungsreaktionen und Schmerzen mit.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Dolormin extra - bei Schmerzen enthält: 684 mg Ibuprofen, DL-Lysinsalz (entspricht 400 mg Ibuprofen) Sonstige Bestandteile der Dolormin extra - bei Schmerzen: Mikrokristalline Cellulose, Povidon K 30, Magnesiumstearat (Ph. Eur.), Titandioxid, Hyprolose, Hypromellose. GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe, wenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhautschwellungen oder Hautreaktionen nach der Einnahme von Acetylsalicylsäure oder anderen nichtsteroidalen Entzündungshemmern reagiert haben, bestehenden oder aufgetretenen Magen- oder Darmgeschwüren, Magen- oder Darmblutungen, schweren Leber- oder Nierenfunktionsstörungen, schweren, unkontrollierten Herzbeschwerden, in den letzten 3 Monaten der Schwangerschaft sowie bei Kindern unter 20 kg (6 Jahren) darf dieses Produkt nicht angewendet werden. Vor der Anwendung in der Schwangerschaft und Stillzeit ist grundsätzlich ein Arzt zu befragen.DosierungAnwendungsempfehlung der Dolormin extra - bei Schmerzen: Dolormin® Extra Filmtablet21,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie bei SchmerzenPhysiotherapie bei Schmerzen , Neben lokalen Auslösern können viele weitere Faktoren zu chronischen und akuten Schmerzen führen. Der Autor des Buches hat das Ebenenmodell entwickelt, ein effektives und erfolgreiches Konzept zur Schmerztherapie. Es berücksichtigt die unterschiedlichen Parameter und folgt in Untersuchung und Behandlung einer klaren Struktur. Das Ebenenmodell: ein ganzheitliches Befund- und Therapiekonzept - Das System Schmerz verstehen und gezielt beeinflussen - Untersuchung aller in Frage kommenden Einflussebenen - erfolgreicher Aufbau einer individualisierten Schmerztherapie - direkt praktisch umsetzbar, mit vielen Fotostrecken und Übungen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20160615, Produktform: Leinen, Redaktion: Hockenholz, Florian, Seitenzahl/Blattzahl: 496, Abbildungen: 510 Abbildungen, Keyword: Manuelle Medizin; Manuelle Therapie; Orthopädie; Physiotherapie; Reha; Rehabilitation; Schmerztherapie; chronische Schmerzen, Fachschema: Physikalische Therapie~Physiotherapie~Schmerztherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Schmerz und Schmerztherapie, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 202, Höhe: 27, Gewicht: 1489, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1418330130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
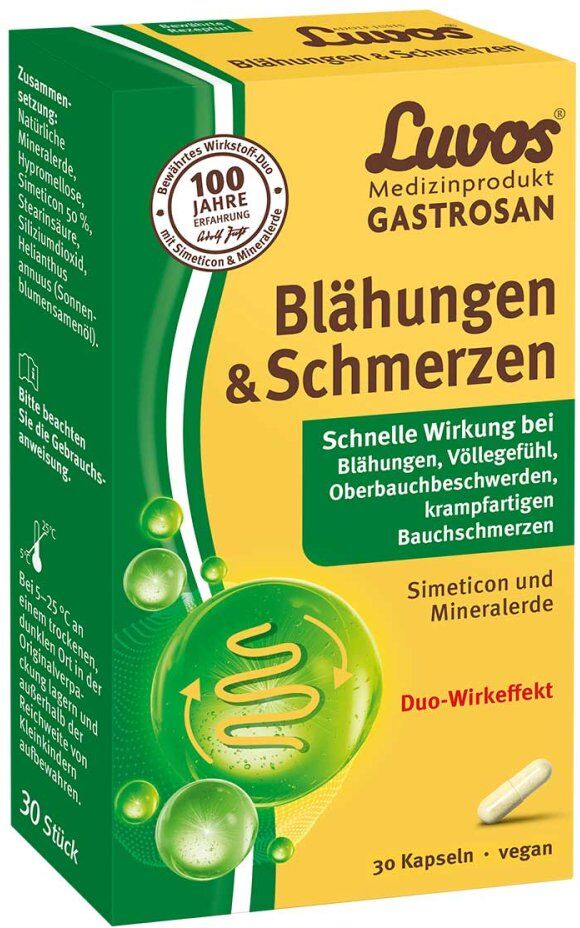
Luvos® Gastrosan Blähungen & Schmerzen KapselnAnwendungsgebiet von Luvos® Gastrosan Blähungen & Schmerzen KapselnLuvos-Gastrosan Blähungen & Schmerzen kann schnell und zuverlässig Blähungen, Völlegefühl, krampfartige Bauchschmerzen und Oberbauchschmerzen lindern. Diese häufigen Beschwerden sind oft unangenehm, schmerzhaft und können peinlich sein. Dank des bewährten Duo-Wirkstoffs wird der Magen-Darm-Trakt entspannt und die Verdauung beruhigt sich.Wirkungsweise von Luvos® Gastrosan Blähungen & Schmerzen KapselnDUO-WIRKSTOFF: einzigartige Kombination aus Simeticon und Mineralerde lindert Blähungen und Bauchschmerzen• Simeticon ist ein bewährter Wirkstoff mit schaumverhütender Wirkung. Einzelne Gasblasen zerfallen besser und können leichter aus dem Verdauungstrakt abfließen .• Natürliche Mineralerde ist ein bewährt. Sie weist ein außergewöhnliches Bindungsvermögen auf. Sie adsorbiert Giftstoffe, Bakterien sowie Viren und verhindert so, dass sie sich an den Darmschleimhäuten festsetzen. Außerdem bildet sie einen Schutzfilm auf der Darmschleimhaut. Luvos-Gastrosan Blähungen & Schmerzen wird nicht vom Körper aufgenommen. Das Medizinprodukt ist vegan, glutenfrei und ohne künstliche Zusatzstoffe.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Luvos® Gastrosan Blähungen & Schmerzen Kapseln:Natürliche Mineralerde, Hypromellose, Simeticon 50 %, Stearinsäure, Siliziumdioxid, Helianthus annuus (Sonnenblumensamenöl).GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.Luvos® GASTROSAN Blähungen & Schmerzen darf nicht eingenommen werden bei Überempfindlichkeit oder Allergie gegen einen der Inhaltsstoffe.• Kapseln nicht kauen oder zerbeißen. Die Kapseln dürfen sich nicht im Mund auflösen.• Kapseln sollten nicht gleichzeitig mit einem Arzneimittel oder Nahrungsergänzungsmittel eingenommen werden.• Außerhalb der Reichweite von Kindern aufbewahren.• Nicht geeignet für Kinder unter 12 Jah7,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.